Arquivo do blog

quinta-feira, 15 de setembro de 2016

9 dicas infalíveis para aumentar sua produtividade

Sua equipe anda pouco produtiva no trabalho e você acha que é por falta de motivação? Você não está sozinho. Segundo uma pesquisa do ano passado da Gallup com líderes e colaboradores, 90% dos profissionais se declararam “não tão engajados com o trabalho” ou “realmente desengajados”. A falta de engajamento está de braços dados com a queda na produtividade, infelizmente. Mas há algumas formas de virar o jogo - tanto para o gestor quanto para o time.
Antonio Carlos Soares, especialista em produtividade, CEO e co-fundador do Runrun.it, uma ferramenta de gestão do trabalho, dá algumas dicas que podem ser levadas a todas as hierarquias da empresa. Algumas são tão óbvias que não nos lembramos de segui-las todos os dias. Outras, nem tanto. Teste em sua empresa e conte se deu resultado.


1. Desconecte-se
Está difícil trabalhar com tanta coisa interessante para ver na internet e no celular? Cheque seu e-mail e suas redes antes de trabalhar. Depois, coloque o celular na gaveta e feche as abas do navegador que não têm a ver com seu trabalho.


2. Fone de ouvido
Se a empresa permitir, escute música com fone de ouvido quando precisar se concentrar. A música ajuda a focar sua atenção apenas à tarefa que está sendo executada. Além disso, os fones evitam que outras pessoas te perturbem.


3. Ambiente nota 10
A produtividade, ou a falta dela, pode não ser totalmente culpa do profissional. O ambiente do escritório influencia muito a motivação dos funcionários. Locais bem iluminados, com temperaturas medianas (18° no mínimo), são os melhores lugares para se trabalhar. Plantas e paisagem natural aumentam a produtividade em até 15%, segundo uma pesquisa da Universidade de Queensland.


4. 15 minutinhos para respirar
Todos precisam disso, tenha certeza. Depois de finalizar uma tarefa complexa, de longa duração, tire 15 minutos para relaxar. Tome um café, estique as pernas, confira as notícias. Esse intervalo descansará sua mente para a próxima tarefa.


5. Use e abuse da nuvem
A tecnologia pode ajudar, e muito, sua produtividade. Usar ferramentas de gestão na nuvem (que não precisam ser instaladas no computador) para automatizar tarefas burocráticas, como reuniões, envio de e-mails e a produção de relatórios, pode aumentar de 20% a 30% a produtividade das equipes, segundo pesquisa da McKinsey. O Runrun.it, por exemplo, ajuda a organizar o fluxo de trabalho e a formalizar a comunicação.


6. Fuja de reuniões
Os fundadores da 37signals, empresa americana de tecnologia, escreveram no livro Getting Real que "reuniões são tóxicas". Elas drenam não só a sua energia como a de todos presentes - principalmente porque normalmente são mal planejadas. Para tornar suas reuniões menos morosas, tente realizá-las em pé - o desconforto irá torná-las mais eficientes e rápidas. E só convide quem realmente for necessário.


7. Faça sentido
Se o pessoal anda desmotivado, provavelmente não está vendo sentido no que está fazendo. Inclua sua equipe nas decisões e mostre como cada tarefa impacta no resultado final desejado pela empresa.


8. Uma boa noite de sono
"Ah, mas isso é óbvio!", o leitor pode dizer. Mas nem tão fácil de se praticar. Então segue uma informação importante: segundo uma pesquisa da Universidade de São Francisco, quase ninguém (apenas 0,2% da população) consegue ter bom desempenho no trabalho dormindo menos de seis horas por noite.


9. Realize feedbacks
Pode não parecer, mas oferecer feedbacks frequentes aumenta a motivação da equipe. Isso porque os profissionais precisam de avaliação para entender se estão ou não no caminho certo.

quarta-feira, 1 de junho de 2016

A crise pouco importa para quem tem planejamento financeiro

Investidor que segue um planejamento eficiente consegue, no longo prazo, rendimento 30% superior ao de quem não segue

Autor: Rejane TamotoFonte: Diário do Comércio
Com ou sem crise, o desafio de quem já tem o hábito de poupar é o mesmo: evitar a visão de curto prazo na tomada de decisões, ou seja, a obsessão de obter ganhos em pouco tempo, mas sem suportar as flutuações e eventuais perdas que podem ocorrer no caminho. Para quem investe com diferentes objetivos e prazos, as mudanças dos ciclos econômicos acabam surtindo um efeito praticamente nulo sobre a rentabilidade no longo prazo.
A busca pelo "maior retorno rápido" alimenta as trocas constantes de aplicações financeiras e, muitas vezes, não estão conectadas com o momento de vida do investidor nem com os objetivos daquele dinheiro aplicado. E, aos poucos, os investimentos feitos sem planejamento podem trazer perdas consideráveis para os rendimentos ao longo do tempo.
Isso é o que diz o conceito Gamma, que mede o retorno de um planejamento financeiro eficiente para as finanças pessoais. Ele foi explicado por Martin Iglesias, gerente de alocação de ativos e produtos do Itaú Unibanco, durante workshop a jornalistas.
Segundo estudos referentes ao mercado norte-americano, o planejamento que segue o Gamma proporciona, no longo prazo, um rendimento 30% superior aos recursos investidos, comparativamente a quem não faz planejamento algum ou o faz de maneira inadequada. Posto de outro modo, seria um rendimento adicional médio de 1,82% ao ano.
Isso ocorre porque os direcionadores do Gamma são estáveis e o retorno acaba sendo gerado pois os investimentos estão sempre a serviço de planos futuros e não apenas do retorno que podem gerar agora.
"Por isso, com esse conceito o ponto de entrada (o presente) perde um pouco a importância. Nesse planejamento, importa mais encontrar investimentos que, combinados, são fiscalmente eficientes", afirma Iglesias. Ele diz que um bom exemplo disso são as reservas de longo prazo, menos sensíveis às mudanças da economia.
Se uma gestão dos recursos que permite não ter perdas com o pagamento de impostos é a primeira premissa de um bom planejamento, o segundo ponto que deve ser colocado na conta é o momento do ciclo de vida em que o investidor está - se é de acumulação (no caso de jovens) ou de usufruto (aposentadoria).
Pode parecer que não, mas o momento do ciclo de vida tem um peso enorme no planejamento financeiro. Quem é jovem, mesmo sendo conservador, pode assumir um pouco mais de risco simplesmente porque tem mais tempo para recuperar uma possível perda. "Além disso, tem mais capital humano, que é o equivalente a trazer para o presente o valor de suas rendas futuras advindas do trabalho", afirma o gerente.
Então, quanto menor o capital humano e maior for a idade, menor será a propensão a aplicações de risco. Outro gerador de Gamma importante é a alocação de ativos e passivos, ou seja, ter em vista um rendimento superior ao da inflação para um período longo, como em uma reserva para a aposentadoria.
Conforme esse tempo passa, será preciso elaborar estratégias de retirada dos recursos. "O Gamma ajuda a manter o foco no que é importante, nos objetivos, no planejamento e no longo prazo. É um veneno querer encontrar oportunidades de mercado no curto prazo. O excesso de movimentação de investimentos não gera valor e destrói o valor da carteira. Estudos mostram que as mulheres têm portfólios de melhor resultado porque giram menos. Elas investem bem e ficam", afirma.
Esses conceitos de planejamento financeiro devem ser aplicados com a separação dos recursos em três reservas, com prazos e objetivos diferentes. Com isso, é possível saber que aplicações são mais adequadas em termos de risco, retorno e tributação.
Na reserva de curto prazo devem ficar os recursos para cobrir imprevistos. E, como a disponibilidade de saque deve ser imediata, eles devem ficar em aplicações mais conservadoras e líquidas (com possibilidade de resgate sem perda de rendimento). "O ideal é ter o valor equivalente a seis meses do que você gasta todo mês nessa reserva. Quem já tem pode diversificar as aplicações", diz Iglesias.
Outra reserva é a de médio prazo, que tem a proposta de construir um patrimônio e de realizar projetos em um período de um a cinco anos. Com esse prazo, já é possível escolher aplicações de maior retorno e menor liquidez.
A terceira é a de longo prazo, para a aposentadoria, na qual é possível também assumir mais riscos, de acordo com o momento do ciclo de vida. Como é uma reserva com prazo superior a cinco anos, é a que permite aproveitar mais os benefícios fiscais.
QUANTO GUARDAR PARA A APOSENTADORIA?
Uma dúvida muito comum, segundo Iglesias, é quanto guardar para ter uma aposentadoria tranquila. Mas o valor da aplicação para esse período da vida depende muito de quando a reserva começou a ser feita.
O Itaú utiliza um método batizado como IMC do Bolso, em uma alusão à fórmula simples de calcular o Índice de Massa Corpórea para saber se um indivíduo está em boa forma física. Nesse caso, chegou-se ao seguinte número: é preciso ter nove anos de renda líquida guardada para ter uma aposentadoria que permita manter o mesmo padrão de vida aos 65 anos.
A conta serve para quem vai receber o benefício pelo INSS, que será suficiente para cobrir 30% dos gastos, e leva em consideração quem viverá até os 100 anos. "Se a pessoa não tiver direito ao benefício do INSS, o valor acumulado será suficiente para viver por 15 anos após se aposentar", diz. A conta pode incluir outras rendas, como a do FGTS e de imóveis.
O banco também criou a regra 1, 3, 6, 9, pela qual é preciso ter um ano de renda líquida acumuladaAOS 35 ANOS. Aos 45, três anos; aos 55, seis anos; e aos 65, nove anos.
"Quem tem de 25 a 45 anos deve calcular a idade menos 15. Ou seja, quem tem 25 anos, deve poupar 10% da renda todo mês. E quem começa a pensar nisso aos 50 anos deve poupar metade da renda mensal", diz.
ARMADILHAS DO COMPORTAMENTO
A falta de disciplina e a visão de curto prazo insistem em atrapalhar o planejamento financeiro, mas elas também estão associadas a algumas armadilhas do comportamento - que não são facilmente percebidas.
Uma delas, segundo Iglesias, é o viés do presente - caracterizado pela dificuldade de enxergar o futuro. Então, a conta sobre o valor necessário para a aposentadoria assusta, porque é muito dinheiro mesmo. "É o comportamento que pede recompensas imediatas. O ser humano tem isso. Ele prefere pequenas recompensas, desde que sejam rápidas."
Um jeito de lidar com isso é com foco, ou seja, se concentrar no que realmente pode controlar, guardando uma parte da renda todo início de mês para a aposentadoria. "Assim, acaba criando uma espécie de autocomprometimento, sem depender de sobras no fim do mês", afirma.
Outro comportamento interessante é o GAP, que na prática é caracterizado pelo efeito retrovisor e a ansiedade. É a pessoa que aplicou em um fundo que rendeu 9,18% ao ano nos últimos 18 anos, mas fez retiradas ao longo do tempo porque não planejou e teve um retorno de apenas 3,93% ao ano.
Outra "enfermidade" que acomete as pessoas, sem que se deem conta, é a miopia. "O míope não consegue se valer do retorno de longo prazo e seu principal erro é o uso excessivo de investimentos de curto prazo e, com isso, realiza mais prejuízos", diz. É a pessoa que vê a cota do fundo PGBL que usará daqui a 30 anos ter uma queda e fica preocupada, querendo pedir resgate.
E o comportamento que leva ao erro mais comum é o chamado efeito retrovisor, que leva a entrar e sair de investimentos na hora errada. "É aquele que acha que quando as coisas vão bem, é hora de comprar. E quando vão mal, é hora de vender", afirma.

terça-feira, 17 de maio de 2016

Saiba como ter conta grátis em banco e economizar até R$ 1.188 por ano

As tarifas do banco estão pesando no seu orçamento? Uma sondagem pelos cinco principais bancos do país (Banco do Brasil, Bradesco, Caixa Econômica Federal, Itaú e Santander) mostra que o cliente pode desembolsar até R$ 1.188 por ano com tarifas bancárias (custo de R$ 99 ao mês, em maio/2016).

O levantamento foi realizado no site de comparação da Febraban, acesso pelo link encurtado e seguro: http://zip.net/bjtglV

Mas você sabia que é possível ter uma conta-corrente e não pagar tarifas?

Há dois tipos de pacote isento de tarifas: a conta digital ou eletrônica e o pacote de serviços essenciais. O cliente precisa optar por uma ou outra, não é possível ter ambas na mesma instituição. 

Conta digital
Se você é do tipo que faz tudo por computador e detesta ir ao banco, pode optar pela pacote digital, modalidade que isenta de tarifas os clientes dispostos a realizar apenas transações pelos meios eletrônicos, tais como caixas eletrônicos, internet e dispositivos móveis.

Nessa opção, é possível realizar saques, fazer DOC e TEDs, obter extratos, pagar contas e fazer transferências. 

A documentação para abertura é a mesma necessária para uma conta tradicional: RG, CPF, comprovantes de renda e residência.

Apenas três dos grandes bancos oferecem essa modalidade: Banco do Brasil, Bradesco e Itaú. É preciso comparecer pessoalmente às agências para abrir a conta eletrônica. Caixa Econômica Federal e Santander não dispõem do pacote de conta eletrônica. 

Além dos três grandes, um banco de Minas Gerais, o Intermedium, também disponibiliza a conta digital. A abertura da conta é feita via internet. Uma precaução quando se abre contas em bancos menores é manter os valores dentro dos limites do Fundo Garantidor de Créditos, que garante até R$ 250 mil por CPF.

Veja o que cada banco oferece (informações das assessorias de imprensa das instituições):

Banco do Brasil (Conta-corrente eletrônica)

- saques ilimitados no caixa eletrônico e no banco 24 horas

- fornecimento ilimitado de extratos

- transferências ilimitadas entre contas do mesmo banco

- DOC e TED ilimitados (só por canais eletrônicos - internet, caixas eletrônicos, celular, tablet)

- comunicação via SMS de movimentações na conta-corrente ilimitada

- 1 cartão múltiplo (crédito e débito) nacional, sujeito à análise de crédito e cobrança de anuidade caso habilite a função crédito

- atendimento pessoal via telefone ou caixa cobrado à parte

- sem talão de cheque (caso solicitado, é cobrado à parte)

Bradesco (Digiconta)

- saques ilimitados no caixa eletrônico e no banco 24 horas

- fornecimento ilimitado de extratos

- transferências ilimitadas entre contas do mesmo banco

sexta-feira, 13 de maio de 2016

Mantida justa causa aplicada a trabalhador que pediu para ser dispensado imotivadamente.

A Justiça do Trabalho manteve a dispensa por justa causa de um trabalhador que, insatisfeito por não ter conseguido que a empresa aceitasse acordo para dispensá-lo imotivadamente, com pagamento das verbas decorrentes desse tipo de rescisão, invadiu uma reunião em andamento na empresa e agrediu verbalmente superiores. A juíza Mônica Ramos Emery, em exercício na 10ª Vara do Trabalho de Brasília, explicou que a insurgência do autor e sua reação agressiva decorreram do simples fato de não ter sido acatada a sua solicitação para que fosse dispensado.
O autor disse, na reclamação, que foi comunicado pela empresa que seria demitido, com cumprimento de aviso prévio, mas que ao ler o documento, verificou que se tratava de aviso prévio requerido por ele, ocasião em que se recusou a assinar o documento. Narrou que, em seguida, foi comunicada sua dispensa por justa causa. Com esses argumentos, pediu o pagamento de verbas rescisórias decorrentes da dispensa imotivada.
A empresa, por sua vez, afirmou que o autor pediu para ser desligado pelo empregador, pelo que foi emitido o aviso prévio a seu requerimento. Mas que, no ato da assinatura, o autor da reclamação informou que desejava ser desligado sem justa causa pela empresa. De acordo com a empresa, insatisfeito pela não anuência por parte do empregador, o empregado invadiu sala de reuniões durante encontro com cliente e tratou seus superiores com grosseria, o que motivou sua dispensa motivada.
A magistrada revelou que, após análise dos autos e oitiva das testemunhas, ficou comprovado que o autor pretendia ser desligado sem justa causa pela empresa, com o recebimento das verbas rescisórias decorrentes desse tipo de rescisão, mas que, ao tomar ciência de que a empresa não aceitou o acordo e dispensou o trabalhador a seu pedido, reagiu agressivamente, saindo por um momento e retornando após, tendo deliberadamente tumultuado importante reunião com cliente, que traria oportunidade de novo negócio para a reclamada.
“A justa causa, por acarretar mácula que acompanha a vida profissional do trabalhador, deve ser demonstrada de forma robusta e convincente, ainda mais quando se trata de imputação de um único episódio de insubordinação, ocorrido no calor de uma discussão”, salientou a magistrada.
E, de acordo com ela, no caso, a gravidade do fato reside em que a insurgência do autor e sua reação agressiva decorreram do simples fato de não ter sido acatada a sua solicitação para que fosse dispensado. Além disso, salientou, com sua atitude intempestiva, causou prejuízo à imagem da empresa, que no momento dos fatos recebia um cliente importante, ao qual foi causada péssima impressão, diante da invasão do reclamante à sala de reunião no momento em que se tratava da nova oportunidade de negócio.
“Demonstrada a dificuldade em manter em seus quadros profissional com conduta pessoal inadequada aos interesses da empresa, que frontalmente combateu a autoridade de seus superiores hierárquicos, entendo que, embora se tenha tratado de um único fato, está patenteada a falta grave a justificar a rescisão contratual por justo motivo”, frisou a magistrada.
A juíza ainda salientou que, depois de ser cientificado da negativa da dispensa sem justa causa, o autor retirou-se do local. Nesse momento, poderia ter refletido sobre sua má conduta e seu ato inicial de insubordinação, “mas, ao contrário, retornou ainda mais agressivo, demonstrando destempero para lidar com a situação que lhe contrariou”.
Com esse argumento, a juíza ratificou a justa causa aplicada para dispensa do trabalhador, indeferindo os pedidos de pagamento das verbas rescisórias decorrentes da dispensa imotivada.
( 0000612-79.2015.5.10.010 )
Fonte: Tribunal Regional do Trabalho 10ª Região Distrito Federal e Tocantins, por Mauro Burlamaqui, 13.05.2016

segunda-feira, 2 de maio de 2016

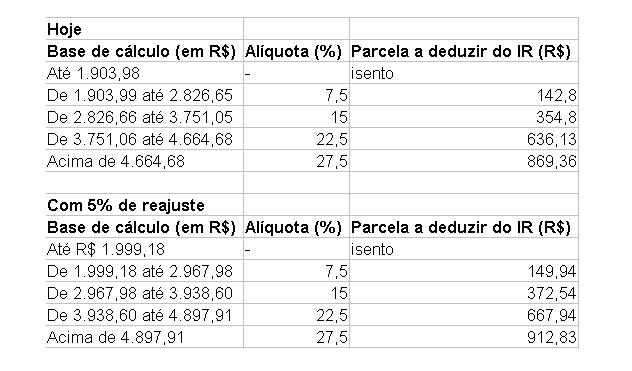
Caso reajuste da tabela do IR se confirme, quem ganha até R$ 1.999,18 será isento em 2017

A presidente Dilma Rousseff anunciou neste domingo a decisão de reajustar em 5% a tabela do imposto de renda de pessoa física (IRPF) a partir de 2017. Caso a decisão se mantenha, será isento quem ganhar até R$ 1.999,18. Hoje, o limite é R$ 1903,98. O reajuste, que representa menos da metade da inflação registrada no ano passado (de 10,67%), ainda precisa passar pelo Congresso.

Confira abaixo como deve ficar toda a tabela, a partir de simulação:
Foto: Reprodução ZH

O anúncio foi feito durante ato no centro de São Paulo, promovido pela Central Única dos Trabalhadores (CUT) para marcar o Dia do Trabalho. Na tentativa de promover agenda positiva em meio ao processo de impeachment, a presidente também confirmou a decisão de reajustar o Bolsa Família em 9%.

sexta-feira, 29 de abril de 2016

Sefaz-SP irá encerrar emissor de NF-e

A Secretaria da Fazenda do Estado de São Paulo (Sefaz) informou na última semana que irá descontinuar seus emissores gratuitos de Nota Fiscal Eletrônica (NF-e) e Conhecimento de Transporte Eletrônico (CT-e) a partir de janeiro de 2017.
“Com a gradual adesão das empresas aos sistemas de documentos eletrônicos, o Fisco Paulista verificou que a maioria dos contribuintes deixou de utilizar o emissor gratuito e optou por soluções próprias, incorporadas ou personalizadas a seus sistemas internos”, explica a Sefaz.
Os emissores gratuitos são oferecidos pela Secretaria da Fazenda aos contribuintes desde 2006, quando teve início o processo de informatização dos documentos fiscais e sua transmissão via internet com o objetivo de massificação do seu uso. 
Apesar dos investimentos realizados, recente levantamento da Secretaria da Fazenda aponta que o total de NF-es geradas por empresas que optaram por emissores próprios somam 92,2%. No caso do CT-e, o número é ainda maior: 96,3% dos documentos são gerados por emissores próprios.
Os contribuintes que tentarem realizar o download dos emissores de NF-e e CT-e receberão a informação sobre a descontinuidade do uso dos aplicativos gratuitos. A partir de 1º de janeiro de 2017 não será mais possível fazer o download dos emissores.
A Secretaria da Fazenda recomenda que os usuários que já tenham o aplicativo instalado façam a migração para soluções próprias antes que a introdução de novas regras de validação da NF-e e do CT-e impeçam o seu correto funcionamento.
“A vantagem de se usar uma solução de mercado é que ela se integra ao sistema interno da empresa e permite personalizar todo o processo para cada tipo de negócio”, conta Adão Lopes, CEO e fundador da Varitus Brasil, empresa desenvolvedora de soluções para emissão, gestão e armazenamento de documentos eletrônicos.
Segundo ele, a decisão da Sefaz segue a tendência do mercado e da própria necessidade de simplificar e unificar processos dentro das empresas. 
“Essa é uma oportunidade de os empresários melhorarem seus sistemas, atualizarem seus processos e facilitarem seus trabalhos”, completa.